Aposentados e pensionistas do INSS precisam ficar atentos a uma mudança importante nas regras da margem consignável. A partir de 19 de maio, o limite disponível para empréstimo vai depender da quantidade de cartões consignados ativos no benefício. Entenda o que muda, veja quem pode contratar até 40% da margem e confira um tutorial simples para saber como isso pode impactar seu empréstimo.
Quer aplicar isso ao seu caso?
Faça uma análise inicial com a equipe Alpha e veja margem, perfil e melhor caminho antes de contratar.
Nova regra da margem do INSS pode mudar o valor disponível para empréstimo
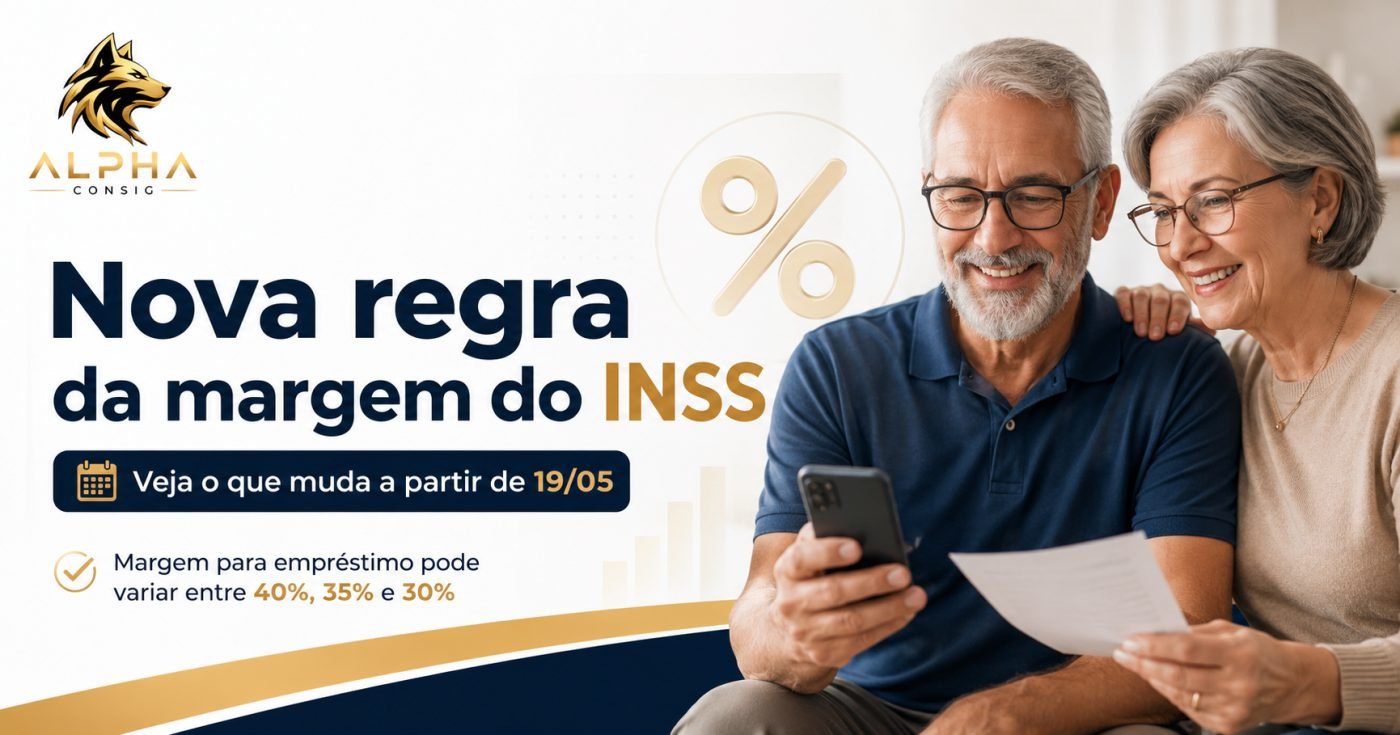
A margem consignável é um dos assuntos que mais geram dúvida entre aposentados e pensionistas do INSS. E agora, com a nova regra que passa a valer a partir de 19/05, muita gente vai precisar entender melhor quanto realmente poderá usar no empréstimo consignado.
Na prática, o que muda é o seguinte:
O limite da margem para empréstimo continuará podendo chegar a até 40%, mas isso vai depender da situação do cliente em relação aos cartões consignados vinculados ao benefício.
Ou seja: nem todo aposentado terá automaticamente 40% disponíveis para empréstimo.
O percentual liberado vai variar conforme o uso de cartão consignado, especialmente nas modalidades RMC e RCC.
O que é margem consignável?
Antes de explicar a nova regra, é importante deixar isso muito claro.
A margem consignável é a parte do valor do benefício que pode ser comprometida com operações de crédito consignado.
Esse limite é controlado no benefício do INSS e serve para impedir que a pessoa comprometa mais do que o permitido com parcelas descontadas diretamente do pagamento.
Em outras palavras:
- se a margem estiver livre, o aposentado pode contratar;
- se parte dela estiver ocupada, o valor disponível para novo empréstimo diminui;
- se houver cartões ativos, a margem de empréstimo pode ficar menor.
O que muda a partir de 19 de maio?
Segundo a atualização apresentada ao mercado, a margem global do INSS passará a considerar o limite total de até 40%, mas o uso efetivo dessa margem no empréstimo dependerá da situação do cliente.
Veja como fica:
1. Cliente sem cartão ativo
Se o aposentado não tiver cartão consignado ativo, a margem disponível para empréstimo poderá ser de:
Até 40%
2. Cliente com 1 cartão ativo (RMC ou RCC)
Se o cliente tiver 1 cartão ativo, a margem disponível para empréstimo ficará em:
Até 35%
3. Cliente com 2 cartões ativos (RMC e RCC)
Se o cliente tiver 2 cartões ativos, a margem disponível para empréstimo ficará em:
Até 30%
O que são RMC e RCC?
Esse é um ponto que muita gente não entende, e é justamente por isso que tantos aposentados se confundem quando vão contratar.
RMC
RMC significa Reserva de Margem Consignável.
Ela normalmente é usada para operações de cartão consignado.
RCC
RCC significa Reserva de Cartão Consignado.
Também é uma modalidade vinculada ao uso de cartão no benefício.
Na prática, quando o aposentado tem esses cartões ativos, uma parte da margem fica comprometida, reduzindo o percentual disponível para empréstimo consignado comum.
Tutorial: como entender sua situação antes de contratar
Abaixo está um passo a passo simples para o aposentado ou pensionista entender melhor como essa mudança pode afetar seu crédito.
Passo 1 — Descubra se você tem cartão consignado ativo
O primeiro ponto é saber se existe cartão consignado ativo no seu benefício.
Isso é importante porque a nova regra depende justamente disso.
Se você tiver:
- nenhum cartão ativo → pode ter até 40% para empréstimo;
- 1 cartão ativo → pode ter até 35%;
- 2 cartões ativos → pode ter até 30%.

Passo 2 — Entenda quanto da sua margem pode estar comprometida
Muitos aposentados acreditam que toda a margem está livre, mas quando existe RMC ou RCC ativo, parte dela já está reservada.
Isso significa que o banco vai considerar essa ocupação no momento da simulação.
Por isso, muitas vezes a pessoa pensa que consegue um valor maior, mas na prática o sistema mostra um limite menor.

Passo 3 — Veja em qual grupo você se encaixa
Agora fica mais fácil entender:
Se você não tem cartão ativo:
Você pode ter até 40% de margem para empréstimo.
Se você tem 1 cartão ativo:
Você pode ter até 35% de margem para empréstimo.
Se você tem 2 cartões ativos:
Você pode ter até 30% de margem para empréstimo.

Passo 4 — Saiba quando a portabilidade com refinanciamento pode ser necessária
Outro ponto importante da nova regra é o seguinte:
Em algumas situações, será necessário fazer:
- Portabilidade
- Refin Port (portabilidade + refinanciamento)
A orientação informada é que:
- a digitação da operação deve ser feita com Portabilidade + Refin Port;
- após a averbação da portabilidade, será necessário:
- desbloqueio do benefício;
- anuência para integração do refinanciamento;
- a anuência deve ser feita em até 5 dias corridos.
Esse detalhe é importante porque muitos clientes acham que o dinheiro sai imediatamente, mas em alguns casos existe esse fluxo operacional.

Passo 5 — Consulte antes de contratar
Como essa regra muda conforme a situação de cada benefício, o ideal é não tomar decisão com base em suposição.
O mais seguro é verificar:
- se existe cartão ativo;
- qual é a margem real disponível;
- se compensa empréstimo novo;
- se compensa refinanciamento;
- se compensa portabilidade.
Cada caso é diferente.
Às vezes o cliente acha que tem 40% livres, mas o sistema mostra 35% ou 30% por causa dos cartões ativos.
 Por que essa mudança é importante para aposentados e pensionistas?
Essa atualização muda diretamente a forma como o aposentado deve enxergar sua margem.
Antes, muita gente focava apenas em “quanto libera”.
Agora, é ainda mais importante entender:
- se existe cartão ativo;
- quanto da margem já está ocupada;
- se o benefício está desbloqueado;
- se a melhor opção é empréstimo, refinanciamento ou portabilidade.
Em resumo:
quem entender melhor a própria margem toma decisões financeiras melhores.
O que pode acontecer na prática com essa mudança?
Na prática, o aposentado pode viver um destes cenários:
Cenário 1 — Tem mais margem do que imaginava
Se não tiver cartão ativo, pode conseguir contratar com até 40%.
Cenário 2 — Tem menos margem do que imaginava
Se tiver 1 ou 2 cartões ativos, o limite de empréstimo pode ser reduzido.
Cenário 3 — Vai precisar reorganizar contratos
Em alguns casos, pode ser melhor fazer portabilidade ou refinanciamento do que contratar de qualquer jeito.
Atenção para promessas fáceis demais
Como toda mudança de regra gera dúvida, também aumentam os riscos de golpe.
Desconfie de promessas como:
- “liberação garantida”;
- “margem extra sem análise”;
- “dinheiro imediato sem consulta”;
- “pague taxa para liberar”.
Nenhuma operação séria deve exigir pagamento antecipado.
A melhor decisão é analisar sua margem real
Se você é aposentado ou pensionista do INSS, o mais importante agora é entender sua situação atual antes de contratar.
Dependendo do seu caso, pode valer mais a pena:
- fazer empréstimo novo;
- reduzir parcela;
- refinanciar;
- portar contrato;
- reorganizar o uso da margem.
Faça sua simulação com atendimento especializado
A Alpha Consig atua no segmento de crédito consignado e realiza atendimento para aposentados, pensionistas e servidores públicos, ajudando o cliente a entender sua margem e buscar a melhor solução disponível. A empresa possui atividade registrada ligada a serviços financeiros e correspondente de instituições financeiras.